 Ardiyan Agil
Analisis investasi pasar modal Indonesia | 26 Oktober 2026
Ringkasan Eksekutif
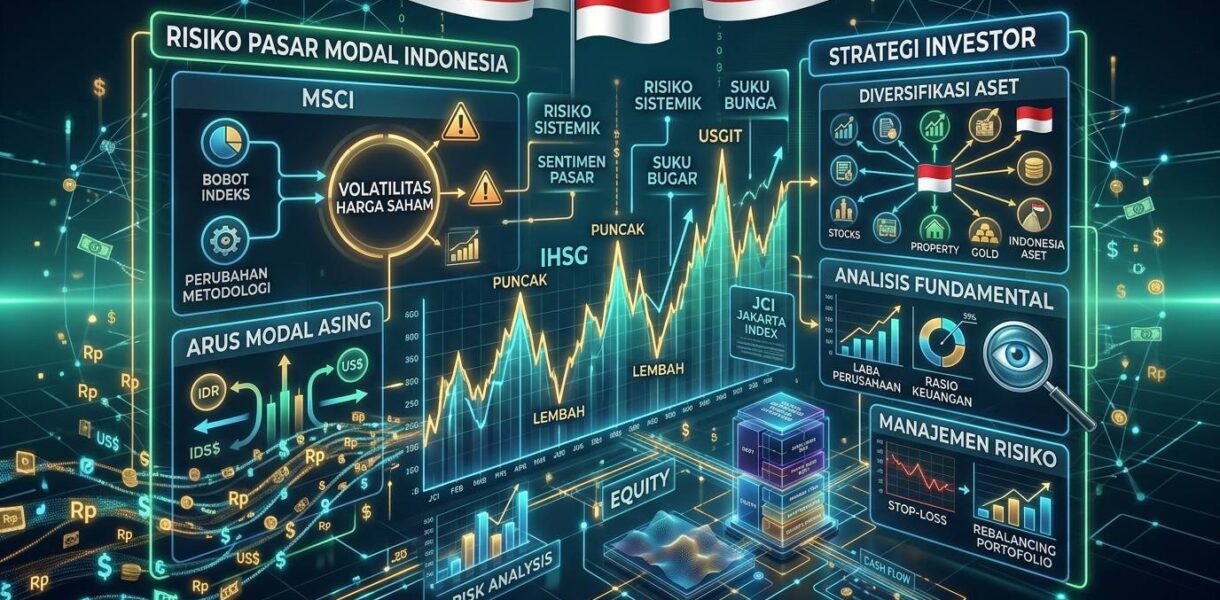
Pasar saham Indonesia sedang menghadapi tantangan yang tidak hanya berkaitan dengan pergerakan harga saham, tetapi juga menyangkut kepercayaan investor, kualitas tata kelola pasar, transparansi kepemilikan saham, dan persepsi investor global terhadap kelayakan pasar modal Indonesia untuk menjadi tujuan investasi.
Salah satu faktor utama adalah pengumuman MSCI pada 15 Oktober 2026 yang membuka konsultasi atas usulan perubahan klasifikasi Indonesia dari Emerging Market menjadi Standalone Market. MSCI menyatakan akan mengumumkan keputusan akhir paling lambat pada 30 Juni 2027, setelah menerima masukan hingga 30 April 2027.
Pada saat yang sama, FTSE Russell mempertahankan Indonesia dalam kategori Secondary Emerging Market dan tidak memasukkan Indonesia ke dalam daftar pantauan atau watchlist. Perbedaan ini menunjukkan bahwa penilaian dua penyedia indeks global terhadap pasar Indonesia tidak identik.
Tekanan tersebut terjadi ketika rupiah melemah, IHSG bergerak sangat volatil, dan investor mencermati kemampuan pemerintah serta regulator memperbaiki kualitas pasar modal.
Bagi investor, kesimpulan utamanya bukan bahwa seluruh saham Indonesia harus dijual atau bahwa seluruh saham sudah murah setelah terkoreksi. Yang lebih penting adalah memahami bahwa risiko pasar dapat menekan valuasi saham, bahkan ketika kinerja perusahaan tertentu masih baik.
Strategi yang lebih rasional adalah menjaga diversifikasi, memeriksa likuiditas dan kualitas fundamental setiap saham, membatasi penggunaan dana untuk trading spekulatif, serta menunggu perkembangan nyata dari reformasi pasar modal sebelum mengasumsikan risiko sudah mereda.
1. Mengapa risiko pasar modal Indonesia perlu menjadi perhatian utama?
Dalam kondisi pasar normal, investor cenderung memusatkan perhatian pada pertumbuhan pendapatan, laba bersih, dividen, dan prospek bisnis perusahaan. Namun, ketika kepercayaan terhadap keseluruhan pasar terganggu, faktor eksternal tersebut dapat mengubah cara investor menilai saham.
Saham dengan kinerja operasional yang baik pun dapat mengalami tekanan apabila investor global mengurangi alokasi modalnya ke Indonesia, risiko likuiditas meningkat, atau premi risiko yang diminta investor menjadi lebih tinggi.
Dalam konteks saat ini, ada tiga persoalan yang perlu dibedakan.
Pertama, risiko fundamental pasar, yaitu keraguan atas transparansi kepemilikan saham, keakuratan data free float, dan efektivitas pengawasan transaksi.
Kedua, risiko arus modal, yaitu kemungkinan berkurangnya permintaan investor asing terhadap saham Indonesia ketika ketidakpastian meningkat.
Ketiga, risiko harga, yaitu penurunan valuasi dan meningkatnya volatilitas akibat perubahan ekspektasi investor.
Ketiga risiko tersebut saling berkaitan, tetapi tidak selalu menghasilkan dampak yang sama pada seluruh saham. Emiten dengan likuiditas tinggi, kepemilikan yang transparan, kinerja keuangan kuat, dan valuasi yang wajar dapat memiliki karakteristik risiko berbeda dari saham yang likuiditasnya terbatas atau pergerakannya sangat bergantung pada sentimen.
Implikasi investasi: investor perlu menilai saham berdasarkan kualitas bisnis sekaligus mempertimbangkan risiko pasar tempat saham tersebut diperdagangkan.
2. MSCI: persoalan klasifikasi pasar belum mencapai keputusan final
Pada 15 Oktober 2026, MSCI mengumumkan konsultasi atas usulan perubahan klasifikasi indeks Indonesia dari Emerging Market menjadi Standalone Market.
MSCI menjelaskan bahwa pelaku pasar telah menyampaikan kekhawatiran mengenai kelayakan investasi di pasar saham Indonesia. Permasalahan yang disoroti mencakup kurangnya transparansi struktur kepemilikan, dugaan perilaku perdagangan yang terkoordinasi, serta belum terlihatnya dampak perbaikan tata kelola secara konsisten.
Penting untuk dipahami bahwa pengumuman tersebut merupakan konsultasi atas suatu usulan, bukan keputusan final bahwa Indonesia telah berubah klasifikasi.
MSCI membuka penerimaan masukan hingga 30 April 2027 dan menyatakan akan mengumumkan keputusan paling lambat pada 30 Juni 2027. MSCI juga menyebut kemungkinan perubahan pandangan apabila konsultasi menunjukkan bukti perbaikan tata kelola dan fungsi pasar yang nyata.
Sumber utama: MSCI — Consultation on a Market Reclassification Proposal for Indonesia, 15 Oktober 2026.
Mengapa klasifikasi MSCI penting?
MSCI merupakan salah satu penyedia indeks yang digunakan oleh berbagai pengelola dana untuk menyusun dan mengevaluasi portofolio investasi. Perubahan klasifikasi pasar berpotensi memengaruhi kelayakan suatu pasar dalam strategi investasi global, bobot negara di dalam indeks tertentu, dan keputusan alokasi dana.
Apabila Indonesia benar-benar direklasifikasi menjadi Standalone Market, sejumlah investor yang mandat investasinya terikat pada indeks Emerging Markets dapat meninjau kembali eksposur mereka terhadap saham Indonesia.
Namun, dampaknya tidak boleh langsung dihitung sebagai jumlah dana yang pasti keluar. Investor aktif dapat mengambil keputusan berbeda, sementara dana lain memiliki mandat dan strategi yang tidak sepenuhnya mengikuti indeks MSCI.
Dengan demikian, perubahan klasifikasi yang diusulkan merupakan risiko potensial terhadap permintaan saham Indonesia, tetapi bukan bukti bahwa seluruh investor asing akan menjual seluruh kepemilikannya.
Pembekuan perubahan indeks merupakan persoalan tersendiri
MSCI juga menyatakan bahwa pembekuan tertentu atas perubahan indeks saham Indonesia tetap berlaku sampai pemberitahuan lebih lanjut.
Dalam kebijakan tersebut, MSCI tidak akan menerapkan kenaikan Foreign Inclusion Factor (FIF) atau Number of Shares (NOS), penambahan saham ke MSCI Indonesia Investable Market Index (IMI), maupun perpindahan ke segmen ukuran indeks yang lebih tinggi.
Sebaliknya, MSCI masih akan menghapus saham yang diidentifikasi otoritas Indonesia dalam kerangka High Shareholding Concentration (HSC) dan menggunakan data pengungkapan pemegang saham di atas 1% untuk menyesuaikan estimasi free float.
Artinya, risiko terhadap saham Indonesia tidak hanya berkaitan dengan keputusan akhir klasifikasi pada 2027, tetapi juga dengan pembatasan perubahan indeks yang berlaku selama konsultasi berlangsung.
Implikasi bagi investor: saham yang bergantung pada potensi penambahan bobot indeks atau ekspektasi masuk ke indeks tertentu perlu dievaluasi ulang. Jangan mengasumsikan bahwa setiap saham yang memenuhi kriteria ukuran pasar otomatis akan menerima tambahan permintaan dari dana berbasis indeks.
3. FTSE Russell tetap mempertahankan status Indonesia
Pada 26 Oktober 2026, Katadata melaporkan pernyataan Direktur Utama Bursa Efek Indonesia bahwa FTSE Russell mempertahankan Indonesia dalam kategori Secondary Emerging Market dan tidak memasukkannya ke dalam watchlist. Konfirmasi tersebut mengikuti pertemuan daring antara BEI dan FTSE Russell pada Jumat, 23 Oktober.
Dalam pertemuan itu, BEI menyampaikan perkembangan reformasi pasar modal yang mencakup transparansi, likuiditas, dan pengawasan pasar.
Sumber: Katadata — Hasil Pertemuan BEI dengan FTSE: Indonesia Tetap di Emerging Market, 26 Oktober 2026.
Berita ini merupakan perkembangan positif, tetapi perlu ditempatkan dalam konteks yang benar.
FTSE Russell dan MSCI adalah penyedia indeks yang berbeda. Keduanya mempunyai proses evaluasi dan metodologi masing-masing. Karena itu, keputusan FTSE mempertahankan klasifikasi Indonesia tidak membatalkan konsultasi MSCI.
Secara praktis, terdapat dua informasi yang berjalan bersamaan:
- FTSE mempertahankan Indonesia dalam kategori Secondary Emerging Market tanpa watchlist.
- MSCI mengusulkan konsultasi atas kemungkinan perubahan Indonesia menjadi Standalone Market.
Investor tidak seharusnya hanya mengambil salah satu berita untuk membentuk kesimpulan mengenai arah pasar. Kedua informasi perlu diperhitungkan bersama, termasuk pelaksanaan reformasi yang diminta penyedia indeks.
4. Volatilitas IHSG dan pentingnya membedakan rebound dengan pemulihan tren
Data historis yang disajikan dalam materi berita Anda menunjukkan bahwa IHSG turun tajam pada 16 dan 19 Oktober 2026 sebelum mengalami rebound pada 20 Oktober.
Urutan penutupan yang diberitakan adalah:
| Tanggal | Penutupan IHSG | Perubahan harian |
|---|---|---|
| 16 Oktober 2026 | 5.185,10 | −11,57% |
| 19 Oktober 2026 | 4.996,61 | −3,64% |
| 20 Oktober 2026 | 5.278,89 | +5,65% |
| 21 Oktober 2026 | 5.328,36 | +0,94% |
| 22 Oktober 2026 | 5.387,90 | +1,12% |
| 23 Oktober 2026 | 5.439,26 | +0,95% |
Data tersebut menggambarkan dua kondisi yang harus dipahami secara bersamaan.
Pertama, pasar mampu memantul setelah tekanan jual besar. Kedua, kenaikan beberapa hari belum membuktikan bahwa risiko struktural telah selesai.
Pada Senin, 26 Oktober, cuplikan pasar yang Anda lampirkan pada sekitar pukul 11.35 WIB menunjukkan IHSG di sekitar 5.375, turun 1,19%. Angka intraday ini tidak dapat dibandingkan secara langsung dengan harga penutupan hari sebelumnya tanpa memperhatikan waktu pengamatan.
Pergerakan tajam seperti ini dapat membuat investor mengambil keputusan yang kurang tepat. Saat indeks turun, investor mungkin menjual seluruh posisi karena panik. Sebaliknya, setelah indeks naik tajam, investor bisa tergoda membeli saham tanpa menilai apakah kenaikan harga sudah terlalu cepat.
Keduanya berisiko apabila dilakukan tanpa rencana.
Bagaimana investor seharusnya membaca rebound?
Rebound teknikal adalah kenaikan harga setelah tekanan jual. Pembalikan tren yang lebih meyakinkan memerlukan konfirmasi tambahan, misalnya keberlanjutan kenaikan, volume perdagangan yang mendukung, luas partisipasi kenaikan di antara saham, serta perkembangan sentimen dan fundamental yang mendasarinya.
Tidak ada satu indikator yang dapat memastikan bahwa pasar telah mencapai titik terendah.
Implikasi investasi: hindari menyimpulkan bahwa seluruh saham telah murah hanya karena IHSG terkoreksi tajam. Sebaliknya, hindari pula menganggap rebound beberapa hari menjamin kenaikan akan berlanjut.
5. Rupiah dan suku bunga: tekanan eksternal masih relevan
Bank Indonesia pada Rapat Dewan Gubernur 20–21 Oktober 2026 mempertahankan BI-Rate sebesar 5,75%, mempertahankan suku bunga Lending Facility sebesar 6,50%, dan menaikkan Deposit Facility menjadi 5,00%.
BI menjelaskan bahwa kebijakan tersebut merupakan bagian dari upaya menjaga stabilitas nilai tukar rupiah dan memperkuat respons terhadap tekanan eksternal.
Dalam laporan yang sama, BI menyebut rupiah berada di Rp17.985 per dolar AS pada 20 Oktober, melemah 0,61% dibandingkan posisi akhir September. BI mengaitkan perkembangan tersebut dengan ketegangan geopolitik di Timur Tengah, arah kebijakan moneter Amerika Serikat, dan sentimen investor asing di pasar saham.
Sumber utama: Bank Indonesia — BI-Rate Tetap 5,75%, 21 Oktober 2026.
Di sisi lain, data BI juga menunjukkan gambaran yang tidak sepenuhnya negatif. Arus investasi portofolio asing pada kuartal III 2026 mencatat arus keluar bersih sebesar US$0,08 miliar. Namun, pada kuartal IV hingga 19 Oktober, investasi portofolio secara keseluruhan mencatat arus masuk bersih US$0,66 miliar, didukung antara lain oleh aliran dana ke instrumen SRBI dan SBN. BI juga mencatat arus keluar dari saham masih berlanjut pada Oktober.
Perbedaan ini penting: arus dana asing ke keseluruhan instrumen portofolio tidak selalu sama dengan aliran dana ke saham. Investor bisa mengurangi eksposur saham tetapi tetap menempatkan dana dalam obligasi atau instrumen pasar uang Indonesia.
BI melaporkan cadangan devisa pada akhir September 2026 sebesar US$146,3 miliar, setara pembiayaan 5,3 bulan impor atau 5,2 bulan impor dan pembayaran utang luar negeri pemerintah.
Angka tersebut merupakan salah satu indikator penyangga eksternal, tetapi tidak menjamin bahwa rupiah atau pasar saham tidak akan mengalami volatilitas.
Mengapa rupiah penting bagi saham?
Pelemahan rupiah dapat memengaruhi saham melalui beberapa saluran.
Emiten dengan utang dolar AS dan pendapatan rupiah berpotensi menghadapi beban kewajiban yang lebih tinggi. Perusahaan yang mengandalkan bahan baku atau mesin impor dapat menghadapi kenaikan biaya. Sebaliknya, eksportir yang memperoleh pendapatan dalam dolar dan mempunyai struktur biaya domestik dapat memperoleh manfaat tertentu.
Dampaknya bergantung pada struktur pendapatan, kewajiban, biaya, serta penggunaan lindung nilai masing-masing perusahaan.
Implikasi investasi: jangan menggunakan pelemahan rupiah untuk menyimpulkan bahwa semua emiten akan mengalami penurunan laba. Periksa eksposur valuta asing setiap perusahaan secara terpisah.
6. Reformasi pasar modal: perkembangan yang harus dipantau
Sebagai respons terhadap kekhawatiran mengenai tata kelola dan kualitas perdagangan, otoritas Indonesia mengambil sejumlah langkah perbaikan.
Salah satunya adalah pengembangan kerangka pelaporan High Shareholding Concentration (HSC). Selain itu, BEI mengumumkan penyesuaian kriteria perhitungan IHSG yang mengecualikan saham berkonsentrasi kepemilikan tinggi dari perhitungan indeks domestik, efektif 2 November 2026.
Sumber: ANTARA — BEI Kecualikan Saham HSC dari Perhitungan IHSG Efektif 2 November 2026.
Pada 26 Oktober, Reuters juga melaporkan rencana penguatan pengawasan saham dengan kepemilikan terkonsentrasi, termasuk perluasan keterlibatan ahli independen dalam komite terkait serta penyelidikan lebih aktif terhadap dugaan perdagangan terkoordinasi.
Langkah-langkah tersebut dapat mendukung transparansi dan integritas pasar apabila diterapkan secara konsisten. Namun, pengumuman kebijakan belum sama dengan bukti bahwa seluruh masalah telah diselesaikan.
Bagi investor, terdapat dua dimensi yang harus diperhatikan:
- Apakah reformasi benar-benar meningkatkan kualitas data, transparansi kepemilikan, dan penegakan aturan?
- Apakah perubahan kriteria indeks dan pengawasan memengaruhi likuiditas atau komposisi saham tertentu?
Perubahan perhitungan indeks juga tidak boleh disamakan dengan penghapusan saham dari pencatatan bursa. Pengecualian dari perhitungan indeks adalah kebijakan indeks, sedangkan status pencatatan dan perdagangan saham memiliki ketentuan tersendiri.
Implikasi investasi: investor perlu memeriksa status dan likuiditas setiap saham yang terdampak HSC. Jangan menyimpulkan bahwa semua saham dalam kategori tersebut otomatis harus dijual, tetapi jangan mengabaikan risiko likuiditas dan tata kelolanya.
7. Skenario yang perlu dipersiapkan investor
Alih-alih menebak satu arah pasar, investor dapat mempersiapkan beberapa skenario berdasarkan perkembangan yang dapat diamati.
Skenario A: Reformasi mendapat respons positif
Jika Indonesia menunjukkan perbaikan yang terukur dalam transparansi kepemilikan, free float, likuiditas, dan pengawasan, persepsi investor dapat membaik. Dalam kondisi itu, tekanan terhadap valuasi berpotensi mereda, terutama pada saham yang memenuhi standar transparansi dan likuiditas.
Namun, pemulihan valuasi tidak otomatis terjadi pada semua emiten. Harga tetap dipengaruhi oleh pertumbuhan laba, tingkat suku bunga, dan valuasi awal.
Skenario B: Ketidakpastian berlangsung lebih lama
Jika investor belum melihat bukti perbaikan yang memadai, ketidakpastian indeks dan arus modal dapat berlanjut. Kondisi ini berpotensi membuat investor menerapkan premi risiko yang lebih tinggi terhadap saham Indonesia dan menahan ekspansi valuasi.
Dalam situasi seperti itu, saham dengan neraca kuat, arus kas stabil, dan valuasi yang tidak berlebihan relatif lebih layak diteliti dibandingkan saham yang membutuhkan masuknya dana baru atau sangat bergantung pada sentimen.
Skenario C: Terjadi tekanan baru terhadap arus dana dan nilai tukar
Jika rupiah kembali melemah dan penjualan bersih saham oleh investor asing meningkat, volatilitas pasar dapat bertambah. Dalam kondisi tersebut, investor perlu mengevaluasi kebutuhan likuiditas, konsentrasi portofolio, dan kemampuan menanggung koreksi.
Skenario ini bukan ramalan bahwa tekanan pasti terjadi. Tujuannya adalah memastikan investor mempunyai rencana jika kondisi pasar memburuk.
8. Strategi investasi yang disarankan
Dalam lingkungan pasar seperti ini, pendekatan yang paling rasional adalah memisahkan keputusan berdasarkan horizon investasi.
Investor jangka panjang
Prioritaskan kualitas bisnis, pertumbuhan arus kas, kemampuan menghasilkan laba, utang, tata kelola, serta valuasi. Koreksi harga tidak otomatis menjadi kesempatan membeli jika nilai bisnis dan risikonya belum dipahami.
Investor jangka panjang juga perlu menilai apakah perusahaan memiliki transparansi dan likuiditas yang memadai. Harga yang turun bisa menawarkan peluang, tetapi hanya apabila terdapat margin keamanan terhadap estimasi nilai wajar.
Investor jangka menengah
Gunakan laporan keuangan kuartal III 2026 dan perkembangan kebijakan pasar modal sebagai dasar evaluasi ulang posisi. Jangan hanya mengikuti rekomendasi analis yang diterbitkan beberapa hari sebelumnya tanpa memeriksa harga, perubahan sentimen, dan informasi baru.
Apabila ingin menambah posisi, investor dapat mempertimbangkan pembelian bertahap sesuai rencana yang ditentukan sebelumnya. Pembelian bertahap mengurangi kebutuhan menentukan satu harga masuk yang sempurna, tetapi tidak menghilangkan risiko pasar.
Trader jangka pendek
Untuk trading, level support dan resistance yang berasal dari artikel tanggal 21–22 Oktober harus diperbarui menggunakan data harga dan volume terkini. Hindari membeli hanya karena indeks sedang rebound atau menjual semata-mata karena satu hari perdagangan negatif.
Sebelum masuk, trader perlu menentukan harga masuk, target, batas risiko, dan ukuran posisi. Penggunaan batas rugi juga harus mempertimbangkan risiko selisih harga eksekusi ketika pasar bergerak cepat.
Pengelolaan dana dan likuiditas
Dana untuk kebutuhan rutin dan kewajiban jangka pendek sebaiknya tidak ditempatkan pada saham berisiko tinggi. Besarnya porsi kas atau instrumen likuid untuk investasi bergantung pada kondisi keuangan, tujuan, dan toleransi risiko masing-masing investor.
Tidak ada satu persentase kas yang cocok untuk seluruh investor. Yang penting adalah memastikan bahwa kebutuhan dana tidak memaksa penjualan saham pada saat pasar sedang tertekan.
9. Indikator yang perlu dipantau setelah 26 Oktober 2026
Agar berita pasar tidak menjadi sekadar informasi yang dibaca tanpa tindak lanjut, investor dapat membuat daftar pemantauan berikut.
| Indikator | Hal yang perlu diperhatikan | Relevansi investasi |
|---|---|---|
| Perkembangan konsultasi MSCI | Bukti reformasi dan keputusan resmi | Risiko klasifikasi dan permintaan dana berbasis indeks |
| Status FTSE Russell | Perubahan hasil evaluasi atau watchlist | Persepsi investor global |
| Arus dana asing pada saham | Pembelian atau penjualan bersih | Tekanan atau dukungan permintaan pasar |
| Rupiah terhadap dolar AS | Arah dan volatilitas nilai tukar | Eksposur biaya, pendapatan, dan utang valas |
| IHSG dan volume | Konsistensi pergerakan dan partisipasi saham | Konfirmasi atau pelemahan rebound |
| Pelaksanaan reformasi BEI/OJK | Transparansi, HSC, penegakan aturan | Kualitas pasar dan risiko tata kelola |
| Kinerja kuartal III emiten | Laba, arus kas, utang, dan prospek | Menilai saham secara individual |
Tanggal penting yang telah diketahui adalah 2 November 2026 untuk penerapan perubahan perhitungan IHSG terhadap saham HSC, 30 April 2027 sebagai batas masukan konsultasi MSCI, dan paling lambat 30 Juni 2027 untuk keputusan akhir MSCI.
Jadwal tersebut perlu diperiksa kembali jika otoritas atau penyedia indeks mengumumkan perubahan.
Kesimpulan
Risiko pasar modal Indonesia pada 26 Oktober 2026 tidak hanya berasal dari volatilitas IHSG. Isu yang lebih mendasar mencakup penilaian investor global terhadap kualitas pasar, transparansi kepemilikan, arus modal, nilai tukar, serta efektivitas reformasi regulator.
MSCI telah membuka konsultasi mengenai perubahan klasifikasi pasar Indonesia, sementara FTSE Russell mempertahankan status Secondary Emerging Market tanpa watchlist. Kedua perkembangan itu harus dibaca secara bersamaan. Belum ada dasar untuk menyatakan bahwa risiko MSCI telah selesai, tetapi juga tidak tepat menyimpulkan bahwa perubahan klasifikasi pasti terjadi.
Di dalam negeri, langkah reformasi dan pengawasan pasar dapat menjadi faktor penting dalam memperbaiki kepercayaan. Namun, hasilnya perlu dinilai melalui pelaksanaan dan dampak nyata, bukan hanya pengumuman.
Bagi investor, pendekatan yang paling masuk akal bukanlah menjual seluruh saham karena berita negatif atau membeli semua saham setelah rebound. Keputusan sebaiknya didasarkan pada kualitas fundamental, valuasi, likuiditas, eksposur risiko, dan kesesuaian posisi dengan tujuan investasi.
Prinsip utamanya: lindungi kemampuan mengambil keputusan ketika risiko pasar tinggi. Investor yang memahami kondisi pasar, memiliki rencana, dan tidak bergantung pada satu narasi dapat mengevaluasi peluang secara lebih disiplin tanpa menganggap bahwa arah pasar dapat dipastikan.
Referensi utama
- MSCI, Consultation on a Market Reclassification Proposal for Indonesia, 15 Oktober 2026.
- Bank Indonesia, BI-Rate Tetap 5,75%: Memperkuat Stabilitas, Mendorong Pertumbuhan Ekonomi, 21 Oktober 2026.
- Katadata, Hasil Pertemuan BEI dengan FTSE: Indonesia Tetap di Emerging Market, 26 Oktober 2026.
- ANTARA, BEI Kecualikan Saham HSC dari Perhitungan IHSG Efektif 2 November 2026, 22 Oktober 2026.
- Reuters, Indonesia strengthens measures against stock manipulation after market rout triggered by MSCI, 26 Oktober 2026.
Disclaimer: Artikel ini merupakan analisis informasi pasar dan bukan rekomendasi personal untuk membeli atau menjual efek. Data pasar dapat berubah, dan informasi mengenai MSCI, FTSE Russell, BI, BEI, serta emiten harus diperiksa kembali dari pengumuman resmi terbaru sebelum keputusan transaksi dilakukan.