 Ardiyan Agil
Gagasan untuk merevisi konstruksi tindak pidana korupsi dan memperjelas batasan kerugian keuangan negara kembali menjadi diskursus hangat di ranah hukum serta ekonomi Indonesia. Diskusi ini mengemuka seiring maraknya kekhawatiran para pengelola Badan Usaha Milik Negara (BUMN) dan investor di sektor strategis—seperti industri hulu minyak dan gas bumi (migas)—terhadap bayang-bayang kriminalisasi atas risiko bisnis yang wajar.
Persoalan mendasar yang kini mengemuka adalah bagaimana membedakan secara tegas antara kerugian investasi akibat dinamika pasar dengan kerugian yang timbul dari iktikad buruk (mens rea) serta penyalahgunaan wewenang.
1. Perspektif Hukum: Reformulasi Kerugian Negara dan Niat Jahat
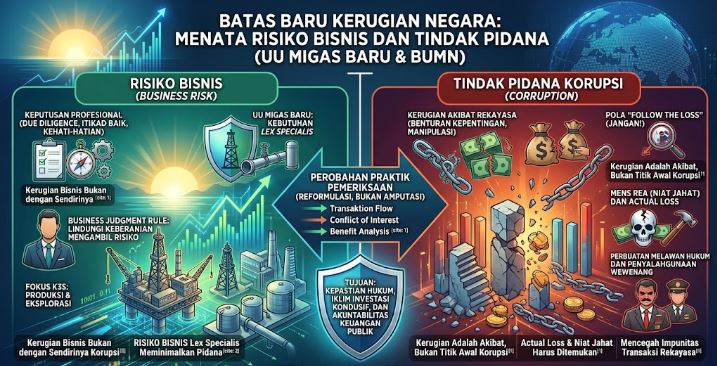
Mantan Ketua Komisi Pemberantasan Korupsi (KPK) periode 2003–2007, Taufiequrachman Ruki, menyoroti perdebatan mengenai unsur kerugian negara dalam Undang-Undang Pemberantasan Tindak Pidana Korupsi (Tipikor). Ia menilai bahwa kegelisahan para pengelola entitas investasi negara dan BUMN merupakan hal yang sangat wajar. Keputusan bisnis di sektor publik kerap diambil di tengah ketidakpastian pasar, sehingga kerugian operasional tidak semestinya secara serta-merta diterjemahkan sebagai pidana korupsi.
Namun, jalan keluar dari persoalan ini menurutnya bukan dengan menghapus unsur kerugian negara secara total, melainkan memperbaiki cara pembuktian oleh aparat penegak hukum:
-
Menghentikan Pola Follow the Loss: Penegakan hukum tidak boleh dibalik dengan cara menemukan kerugian terlebih dahulu baru mencari-cari kesalahan pengambil keputusan. Kerugian negara harus menjadi konsekuensi dari perbuatan melawan hukum yang terbukti mendahuluinya.
-
Penerapan Business Judgment Rule: Direksi BUMN yang bertindak profesional, beriktikad baik, penuh kehati-hatian (due diligence), tanpa konflik kepentingan, serta berbasis informasi yang layak harus dilindungi dari ranah pidana.
-
Kebutuhan Reformulasi: Kerugian negara harus dibuktikan sebagai kerugian nyata (actual loss) sesuai Putusan MK No. 25/PUU-XIV/2016, yang disertai pembuktian niat jahat (mens rea) dan perbuatan memperkaya diri sendiri atau orang lain.
2. Sektor Hulu Migas: Kebutuhan Lex Specialis dalam UU Migas Baru
Kekhawatiran yang sama dirasakan secara nyata oleh para pelaku usaha di sektor energi. Direktur Eksekutif ReforMiner Institute, Komaidi Notonegoro, menguraikan bagaimana ketidakpastian hukum berpotensi membelenggu investasi di sektor hulu migas Indonesia.
Dalam kegiatan eksplorasi dan eksploitasi migas, tingkat risiko tergolong sangat tinggi (high risk, high capital). Ketika aktivitas bisnis bersinggungan dengan berbagai aturan—mulai dari UU BUMN, UU Keuangan Negara, hingga UU Tipikor—kegagalan sebuah investasi kerap dinilai sebagai bentuk kerugian negara yang berujung ke ranah pidana.
-
Perlindungan melalui Lex Specialis: Pembahasan draf revisi UU Migas diharapkan menghadirkan aturan lex specialis yang tegas guna memisahkan perkara perdata/bisnis dari ranah pidana.
-
Penyederhanaan Perizinan: Komaidi menegaskan pentingnya penyederhanaan birokrasi dan perizinan—misalnya melalui pembentukan Badan Usaha Khusus (BUK)—agar para Kontraktor Kontrak Kerja Sama (K3S) dapat berfokus penuh pada kegiatan utama pencarian dan produksi energi nasional tanpa tersita oleh urusan administratif yang berlarut-larut.
Perbandingan: Risiko Bisnis vs. Tindak Pidana Korupsi
| Parameter | Risiko Bisnis (Business Risk) | Tindak Pidana Korupsi (Corruption) |
| Dasar Keputusan | Berdasar due diligence, informasi layak, & iktikad baik | Direkayasa, harga dimanipulasi, & ada konflik kepentingan |
| Niat (Mens Rea) | Ditujukan untuk keuntungan dan pertumbuhan perusahaan | Niat untuk memperkaya diri sendiri, orang lain, atau korporasi |
| Penyebab Kerugian | Fluktuasi harga, perubahan pasar, & dinamika investasi | Penyalahgunaan wewenang & transaksi rekayasa |
| Perlakuan Hukum | Ranah keperdataan / Korporasi (Business Judgment Rule) | Ranah Pidana Khusus (Penegakan Hukum) |
Keselarasan Kebijakan untuk Kepastian Investasi
Penataan ulang pemaknaan hukum ini sangat krusial bagi masa depan perekonomian nasional. Indonesia berada pada titik keseimbangan di mana negara harus tetap memiliki instrumen hukum yang ampuh untuk menjangkau kecurangan yang dirancang merugikan keuangan publik. Di sisi lain, para eksekutif BUMN dan investor sektor strategis membutuhkan ruang gerak yang aman untuk mengambil kalkulasi risiko bisnis secara berani dan inovatif.
Kesimpulan
Langkah terbaik yang diperlukan saat ini bukan meniadakan pengawasan keuangan negara, melainkan mereformulasi penerapannya. Dengan menghormati doktrin Business Judgment Rule dan memperjelas pasal-pasal lex specialis dalam UU Migas yang baru, Indonesia dapat menciptakan iklim investasi yang kondusif sekaligus menjaga integritas tata kelola keuangan publik secara akuntabel.